Bank komersial menolak pengajuan kredit dengan agunan bangunan yang tidak memiliki SLF karena sertifikat itu adalah bukti legalitas kelaikan fungsi yang memengaruhi nilai jual dan risiko agunan. SLF kini menjadi prasyarat umum pada kredit pemilikan, kredit modal kerja beragunan, dan pembiayaan properti komersial.
Pemilik usaha yang hendak mengagunkan gedung untuk modal kerja, ekspansi, atau restrukturisasi utang kerap terkejut ketika bank meminta satu dokumen yang tidak mereka siapkan: Sertifikat Laik Fungsi. Di banyak kantor cabang, kelengkapan ini kini diproses sebelum penaksiran nilai agunan dimulai.
Artikel ini menjelaskan mengapa bank menjadikan SLF sebagai syarat, bagaimana ketiadaannya memengaruhi persetujuan, dan langkah yang perlu diambil agar pengajuan kredit tidak terhenti.
Mengapa bank meminta SLF?
Dari sisi bank, agunan adalah pengaman terakhir bila debitur gagal bayar. Nilai agunan ditentukan oleh tiga hal: harga pasar, kemudahan menjual kembali, dan kepastian legalitasnya. Bangunan tanpa SLF memang lemah pada ketiganya.
SLF adalah bukti formal bahwa bangunan boleh dimanfaatkan sesuai fungsinya. Tanpa dokumen itu, bank menilai risiko tambahan: bangunan dapat dikenai sanksi administratif, disegel, atau bahkan diperintahkan pembongkaran sebagian. Risiko itu membuat nilai agunan turun atau pengajuan langsung ditolak.
Produk kredit yang paling sering mensyaratkan SLF
Jenis pembiayaan | Posisi SLF dalam penilaian bank |
|---|---|
Kredit modal kerja beragunan | Dipakai sebagai bukti legalitas aset produktif yang dijadikan jaminan. |
Kredit investasi & ekspansi | Bank memastikan bangunan yang akan dibiayai memang laik digunakan untuk rencana usaha. |
KPR komersial / pemilikan properti | Menjamin properti yang dibeli memiliki fungsi yang sah dan mudah dijual kembali. |
Refinancing & take over | Lembaga pembiayaan baru memeriksa ulang kelengkapan legalitas sebelum melunasi utang lama. |
Dampak ketiadaan SLF pada pengajuan
- Plafon kredit dipangkas — nilai agunan dihitung konservatif karena risiko legalitasnya.
- Persetujuan tertunda — bank menahan proses sampai SLF diterbitkan.
- Penolakan langsung — pada beberapa kebijakan kantor pusat, ketiadaan SLF otomatis menggugurkan pengajuan.
- Syarat tambahan — bank meminta asuransi, jaminan pribadi, atau agunan pengganti yang memberatkan.
Langkah melengkapi SLF sebelum mengajukan
- Inventarisasi dokumen — siapkan PBG/IMB, gambar as-built, dan dokumen teknis pendukung.
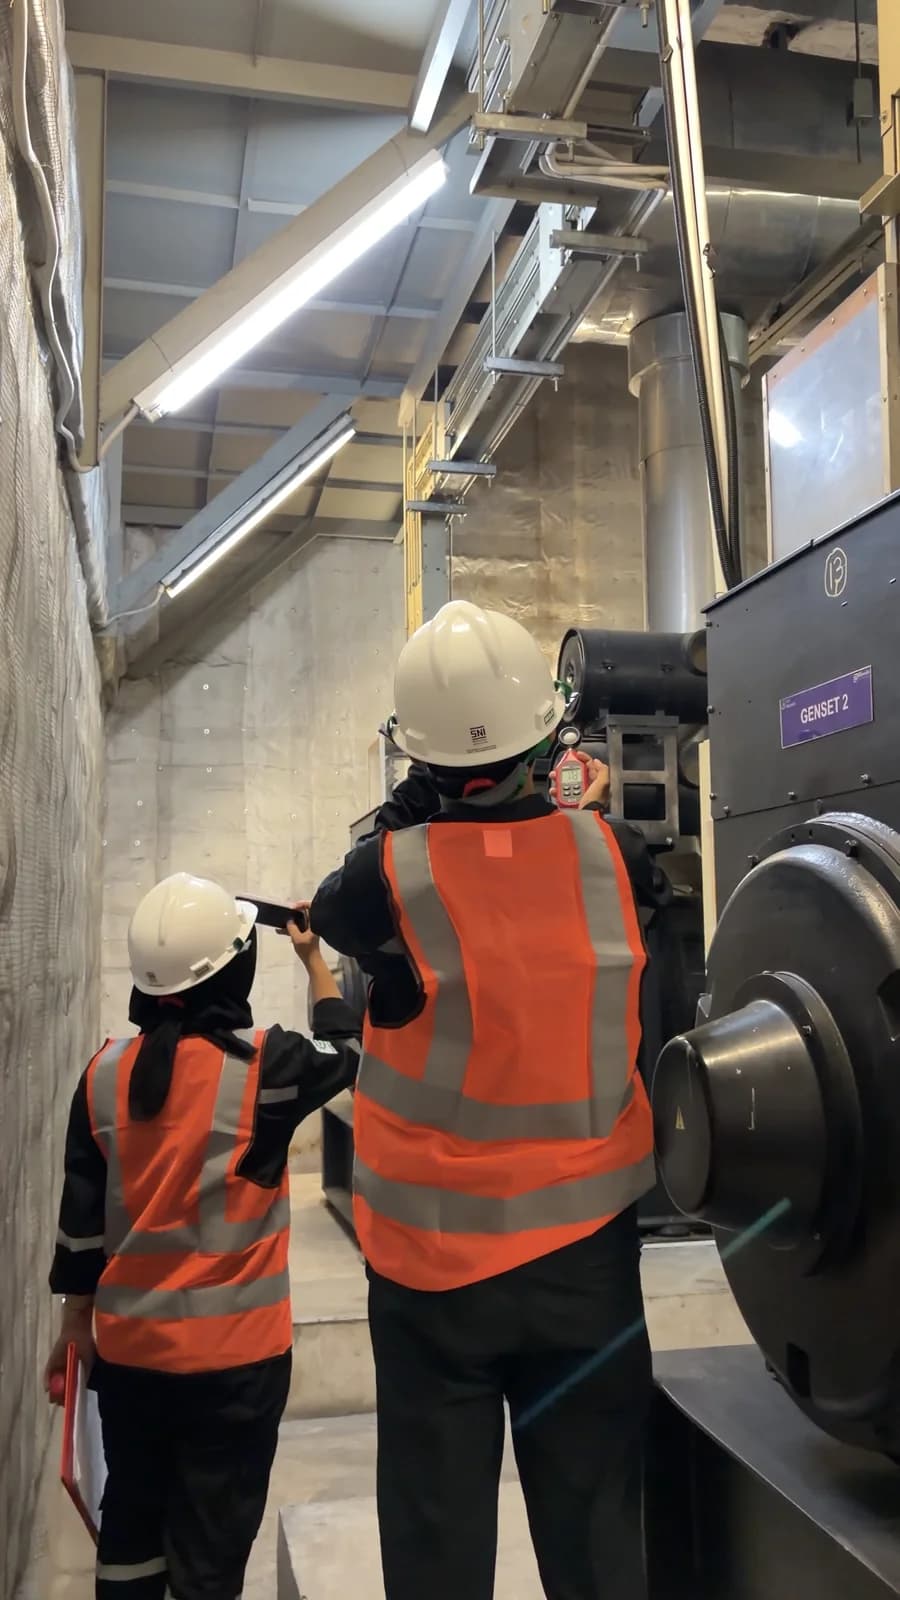
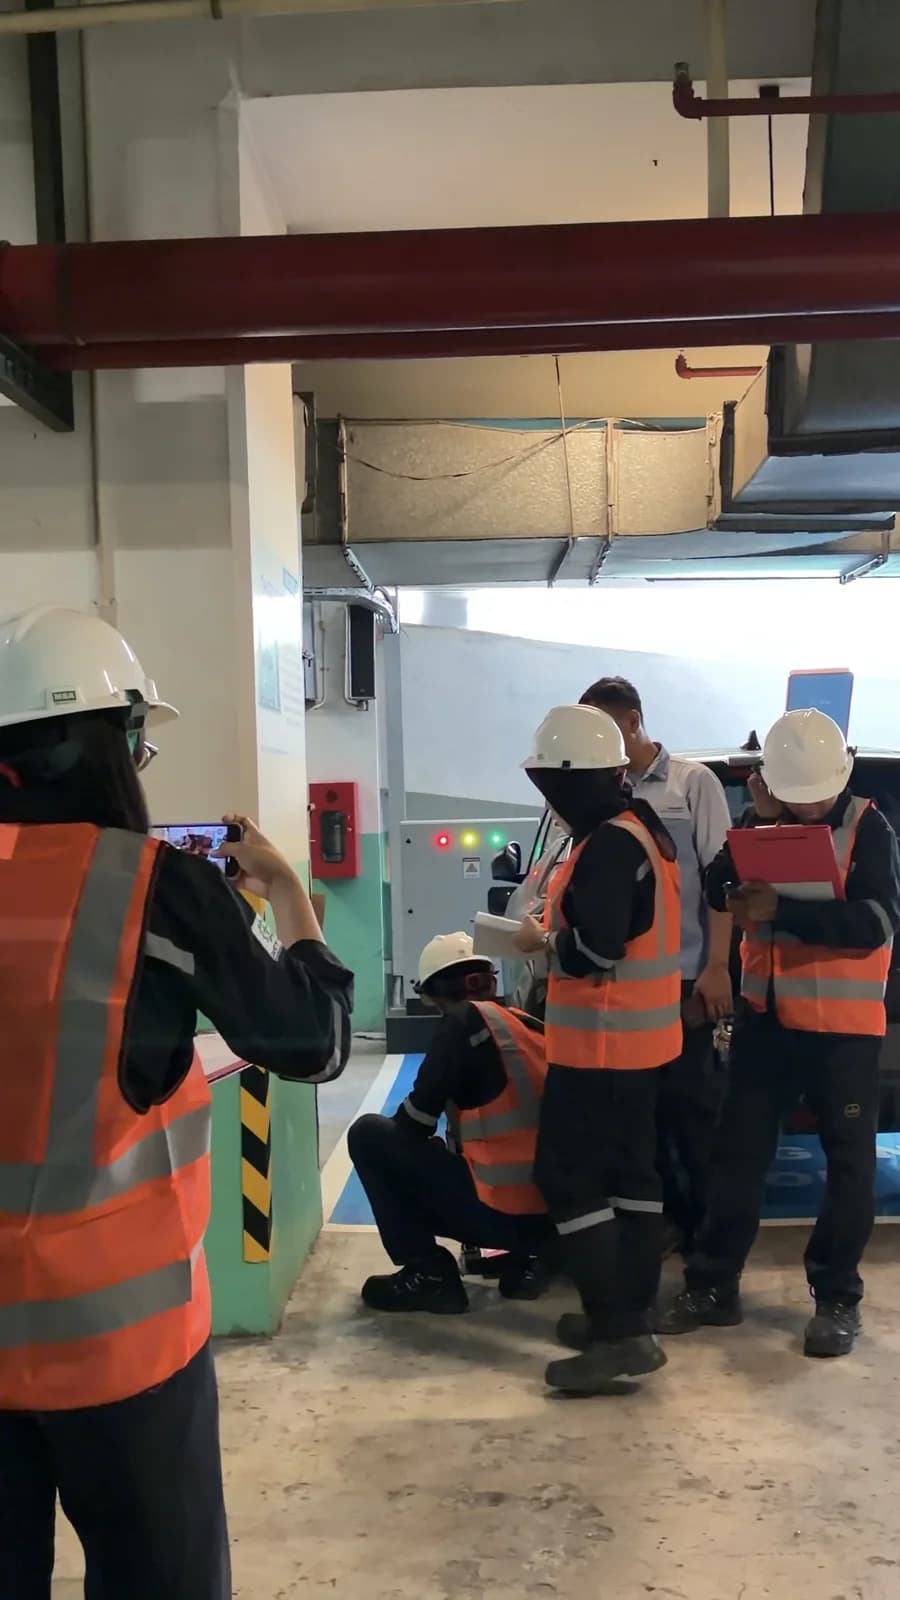
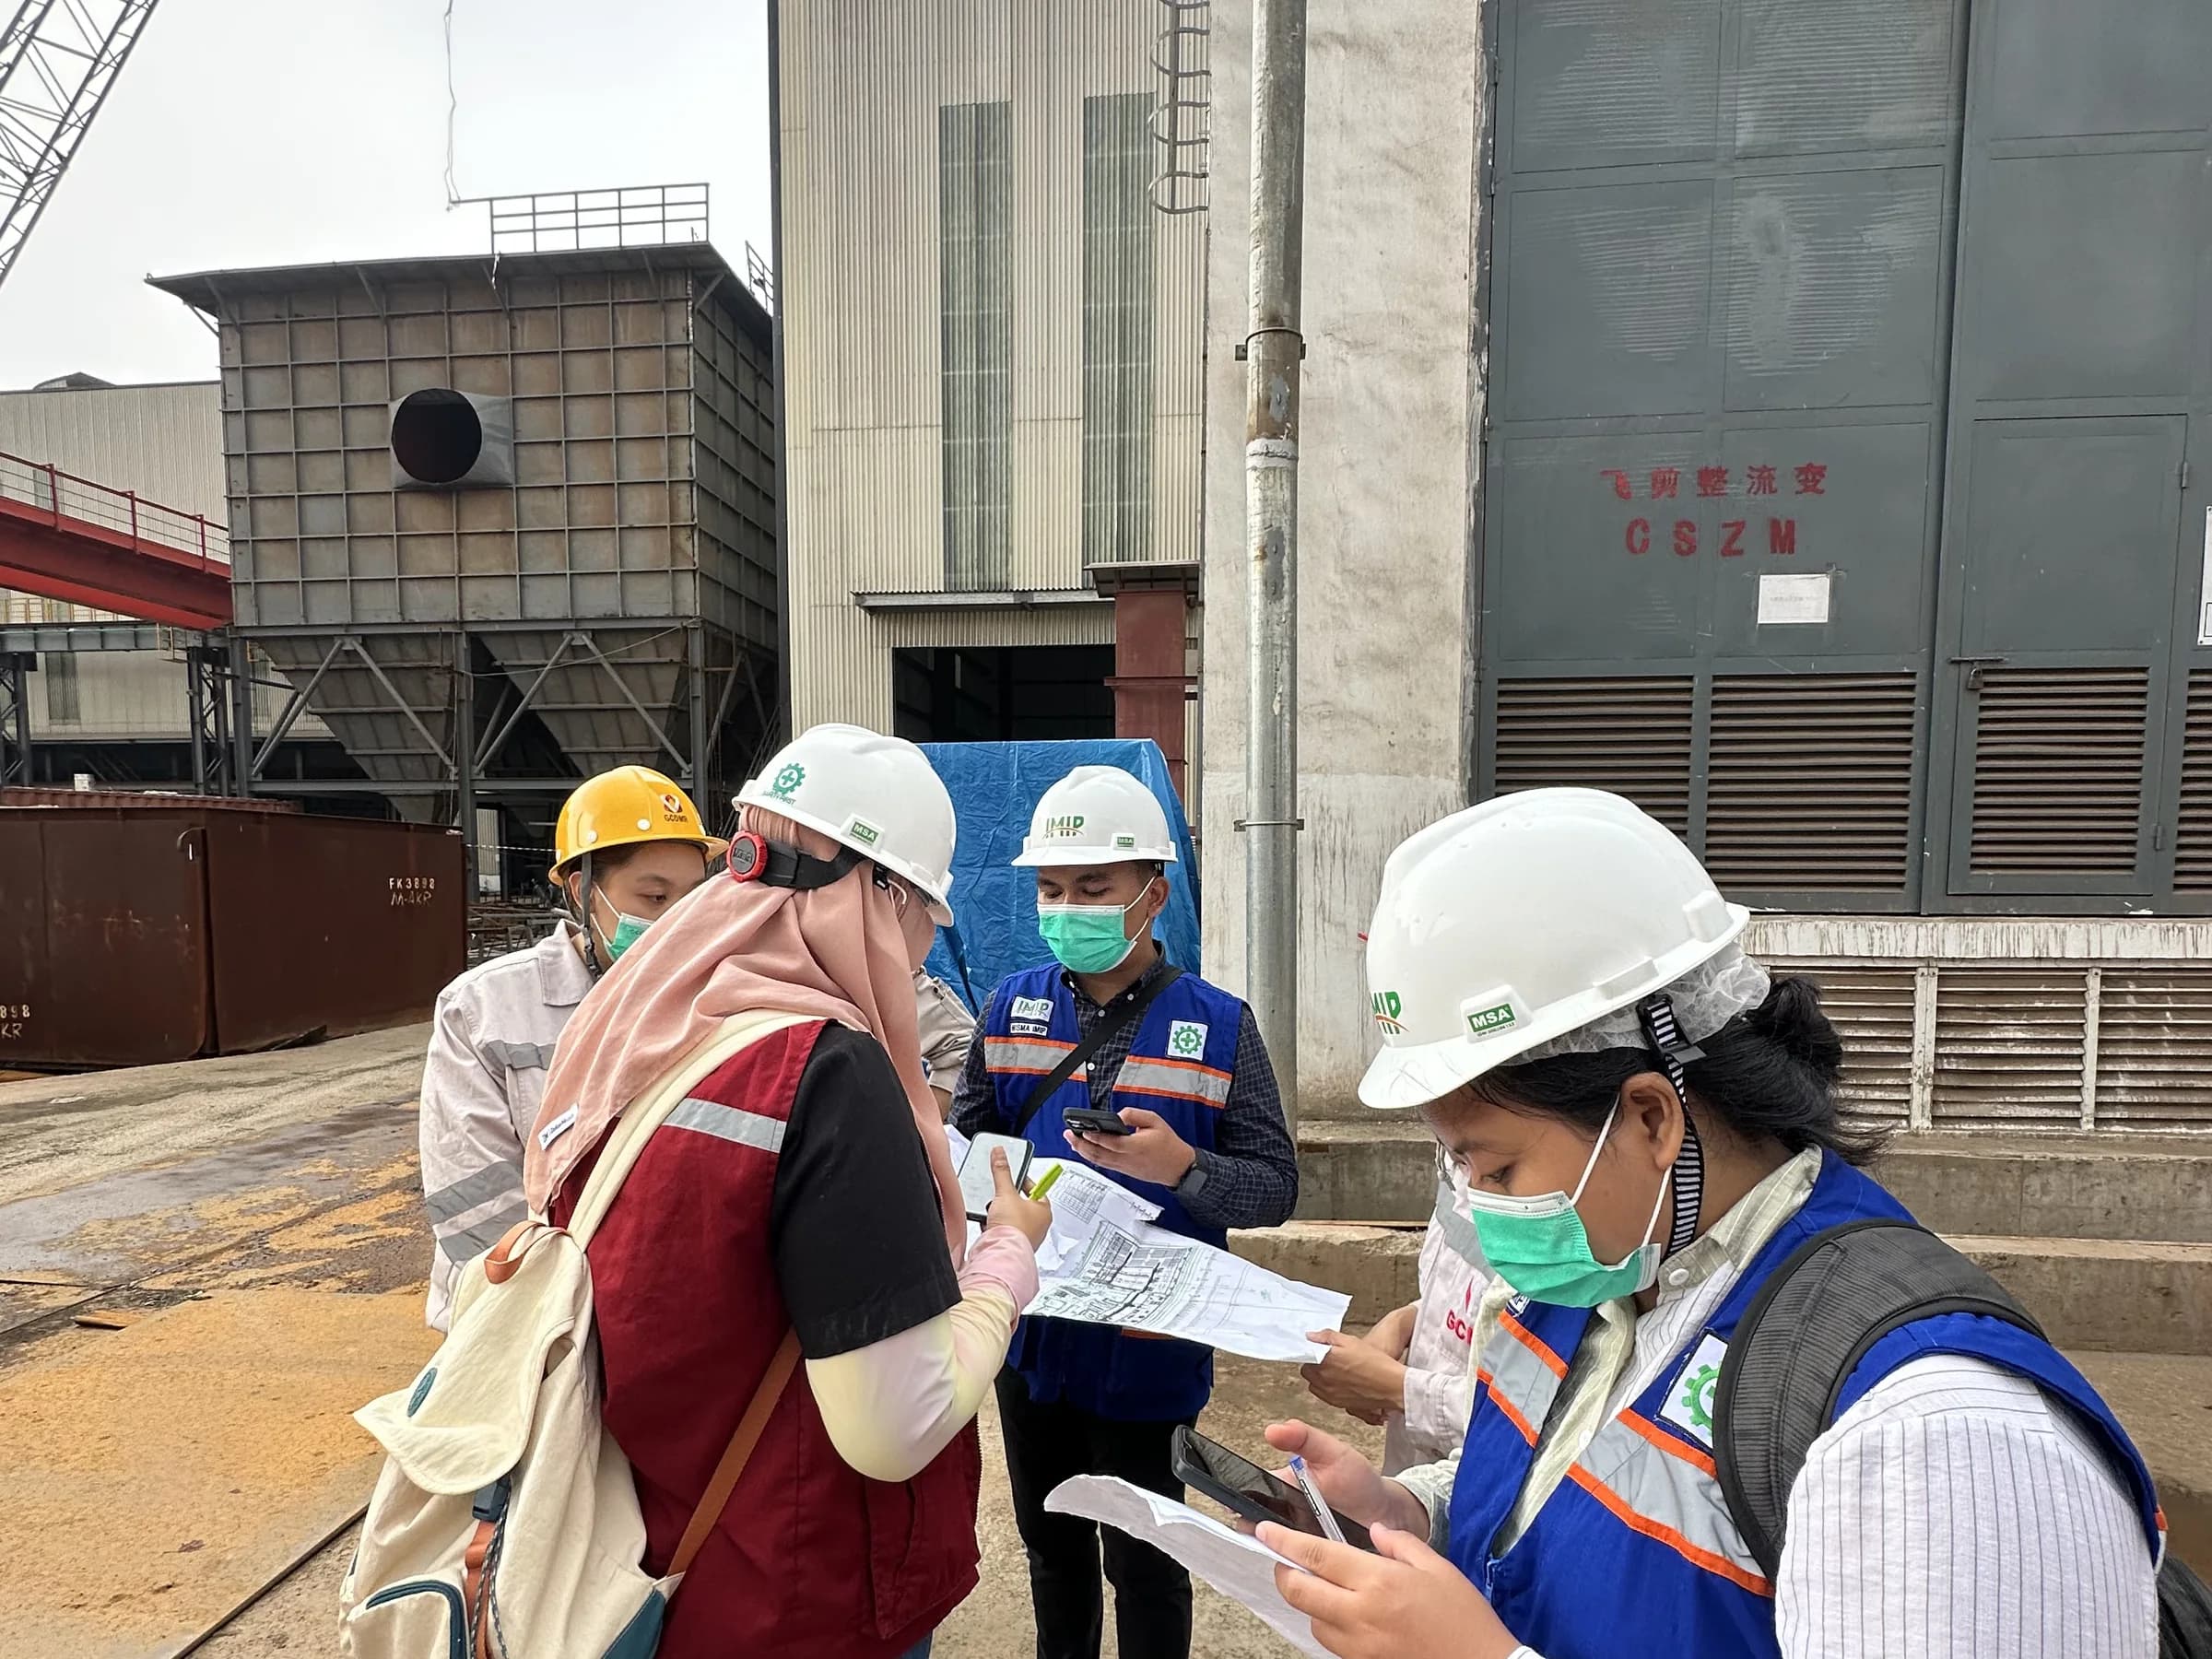
- Uji kelaikan teknis — lakukan audit struktur, arsitektur, dan MEP sesuai kebutuhan fungsi bangunan.
- Ajukan melalui SIMBG — susun permohonan resmi dengan lampiran yang diminta daerah.
- Koordinasi dengan bank — beri tahu bank bahwa proses SLF sedang berjalan agar penjadwalan penaksiran menyesuaikan.
Tim kami dapat membantu menyiapkan audit struktur dan konsultasi kepatuhan perizinan agar dokumen yang diajukan ke bank benar-benar memenuhi persyaratan.